Un refus de garantie ou une offre jugée trop faible n’est pas une fatalité. Plusieurs recours existent, du plus simple au plus contraignant.
1. Comprendre le motif
L’assureur doit motiver sa décision. Les motifs les plus fréquents : dommage jugé non décennal, défaut apparent non réservé à la réception, cause étrangère, déclaration hors délai. Comparez le motif avec le rapport d’expertise et les exclusions.
2. Contester par écrit
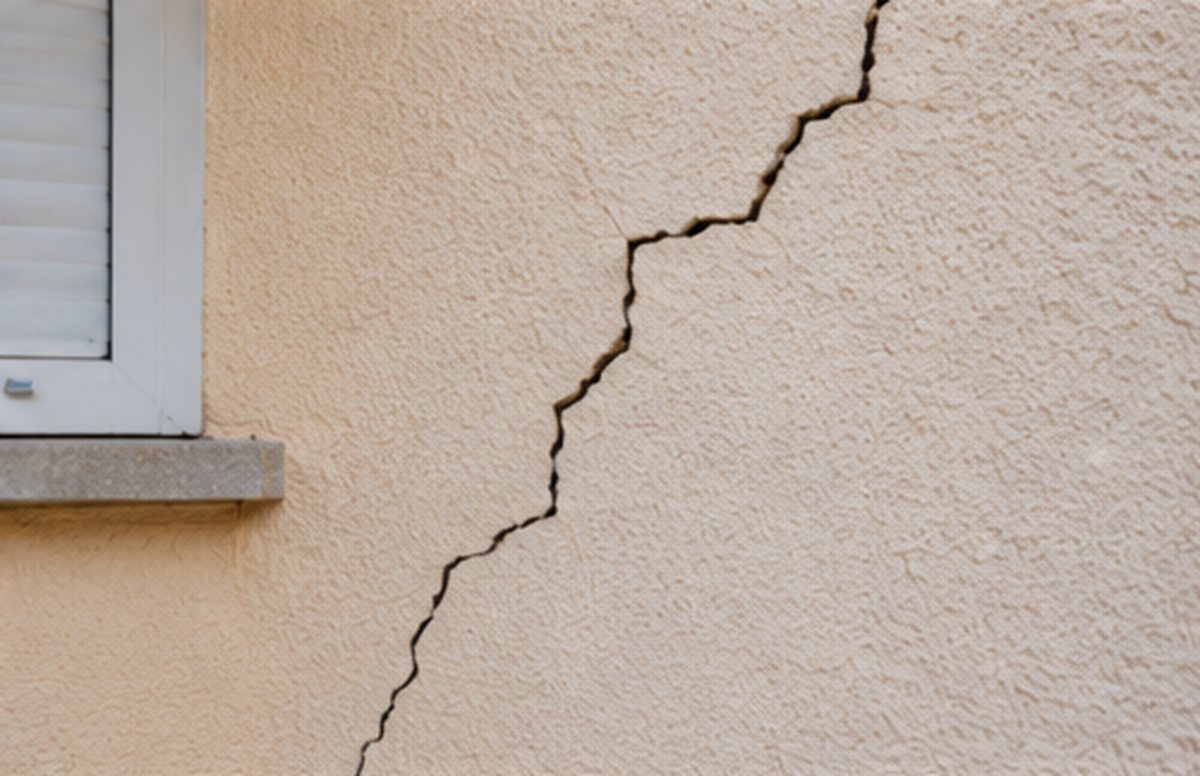
Adressez vos observations à l’assureur par lettre recommandée, avec des éléments concrets : photos récentes, évolution des fissures, devis, avis d’un expert indépendant.
3. Demander une contre-expertise
Un expert d’assuré, que vous choisissez et rémunérez, peut contester l’analyse technique. Son rapport permet souvent de rouvrir la discussion.
4. La réclamation et la médiation
Saisissez le service réclamations de l’assureur, puis, en l’absence de réponse satisfaisante sous deux mois, la Médiation de l’Assurance, gratuitement.
5. La justice
Le juge des référés peut ordonner une expertise judiciaire, puis le tribunal statuer sur la garantie. Attention à la prescription de 2 ans à compter de la connaissance du dommage : une procédure de référé l’interrompt.
Si l’assureur a dépassé les délais
Un assureur qui n’a pas pris position dans les 60 jours ne peut plus, en principe, refuser sa garantie. Vous pouvez faire réaliser les travaux et réclamer l’indemnité majorée. Voir les délais.
Vous préparez un chantier ?
Recevez des offres d'assurance dommages-ouvrage adaptées à votre projet, gratuitement et sans engagement.