L’assurance dommages-ouvrage ne couvre pas tous les défauts d’une construction. Les exclusions possibles sont limitées par les clauses types fixées par le Code des assurances, mais elles expliquent la plupart des refus de garantie.
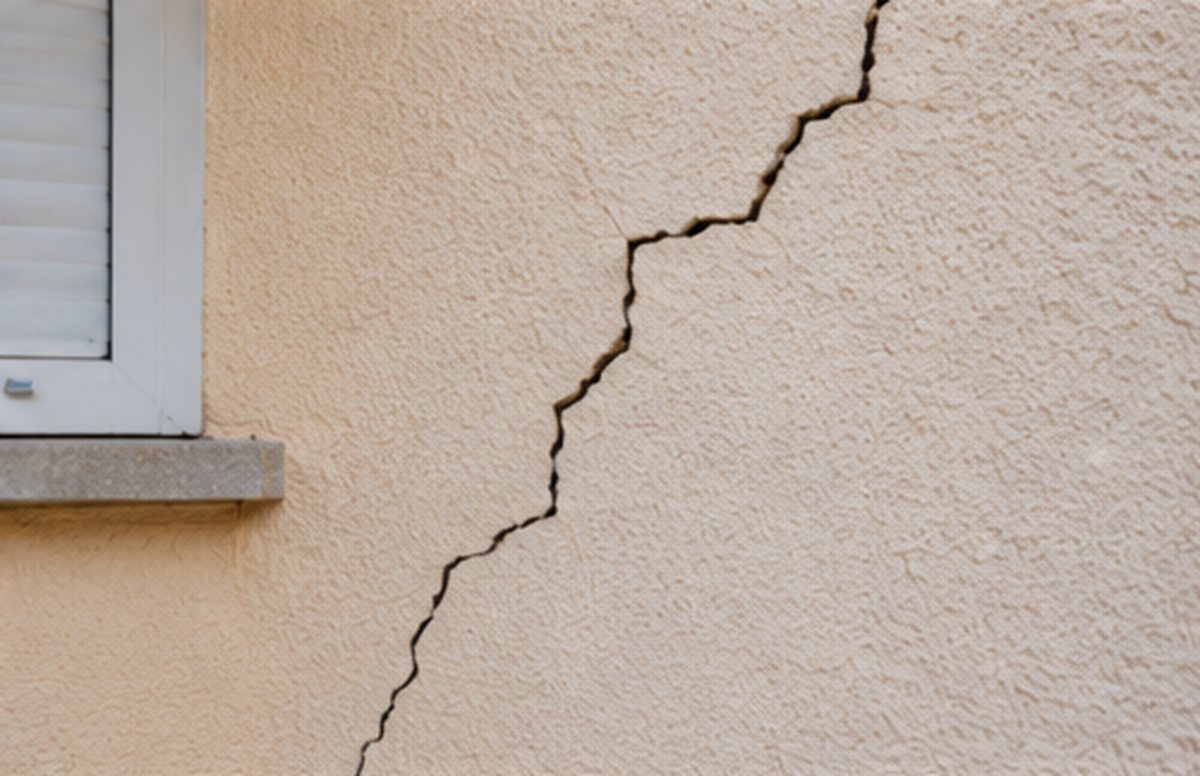
Les dommages qui ne sont pas de nature décennale
- Les défauts esthétiques : microfissures d’enduit, teinte inégale, carrelage légèrement désaffleurant, tant qu’ils n’affectent ni la solidité ni l’usage.
- Les défauts visibles à la réception qui n’ont pas été notés en réserves : ils sont considérés comme acceptés.
- Les éléments d’équipement dissociables, sauf si la garantie facultative de bon fonctionnement a été souscrite.
Les exclusions prévues par les clauses types
- Les dommages résultant du fait intentionnel ou du dol du souscripteur ou de l’assuré.
- Les dommages résultant de l’usure normale, du défaut d’entretien ou de l’usage anormal.
- Les dommages dus à une cause étrangère, comme un incendie ou une catastrophe naturelle, qui relèvent de l’assurance habitation.
Les refus liés aux délais
Un dommage apparu après les 10 ans suivant la réception n’est plus couvert. De même, l’action contre l’assureur se prescrit par 2 ans à compter du moment où vous avez eu connaissance du dommage : ne tardez pas à déclarer.
Si l’assureur vous oppose un refus que vous estimez injustifié, consultez la page refus de garantie.
Vous préparez un chantier ?
Recevez des offres d'assurance dommages-ouvrage adaptées à votre projet, gratuitement et sans engagement.
Questions fréquentes
Une fissure est-elle toujours couverte ?
Non. Seules les fissures qui menacent la solidité ou rendent le logement impropre à l’usage (par exemple en laissant passer l’eau) sont couvertes. L’expert apprécie leur gravité.
Les dégâts d’une tempête sont-ils couverts ?
Non, ils relèvent de votre assurance habitation. La dommages-ouvrage couvre les défauts de construction, pas les événements extérieurs.